

O canal de denúncias em instituições financeiras tem um desenho regulado, e não apenas recomendado, o que o diferencia do que ocorre na maior parte dos setores da economia.
Bancos, cooperativas de crédito, instituições de pagamento e demais entidades autorizadas pelo Banco Central precisam manter um meio para receber comunicações de indícios de ilicitude, com regras sobre quem pode usá-lo, quem responde por ele e como os resultados são reportados à alta administração.
A norma que organiza esse tema é a Resolução CMN 4.859/2020, que estabelece obrigações operacionais concretas, como regulamento publicado, componente responsável e relatório semestral.
Atender a cada uma delas com evidências organizadas evita questionamentos em inspeções e reduz o risco de que um relato relevante se perca em canais improvisados.
A Resolução CMN 4.859/2020 alcança as instituições financeiras e demais instituições autorizadas a funcionar pelo Banco Central.
Em síntese, ela exige quatro elementos: um canal de comunicação aberto a diferentes públicos, um regulamento divulgado na internet, um componente organizacional responsável por acolher e encaminhar as comunicações e um relatório semestral aprovado pela administração e mantido à disposição do Banco Central.
Esses quatro elementos formam a base da verificação de um inspetor. Cada um tem requisitos próprios e pode ser evidenciado de forma objetiva, desde que a instituição mantenha registros de recebimento, tratamento e conclusão das comunicações.
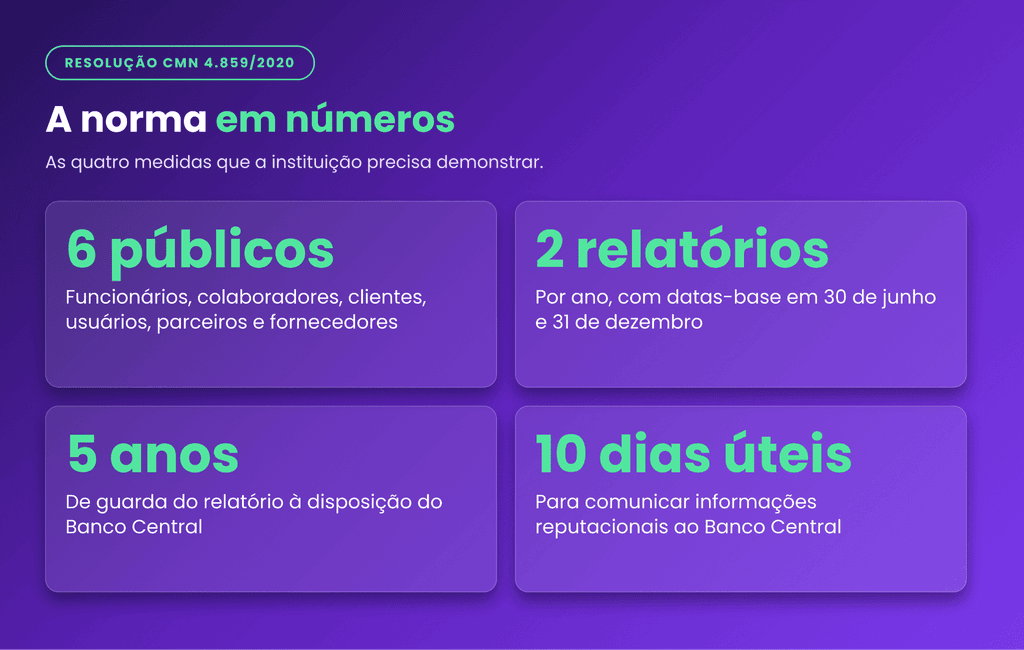
O canal deve estar disponível para funcionários, colaboradores, clientes, usuários, parceiros e fornecedores, o que amplia o público muito além do quadro interno. Em uma rede com correspondentes, agências e prestadores terceirizados, essa abrangência exige que o acesso funcione também para quem não tem e-mail corporativo ou não usa computador no dia a dia.
A comunicação pode ser feita sem identificação do comunicante, e o objeto do canal são indícios de ilicitude de qualquer natureza relacionados às atividades da instituição.
Na prática, isso inclui fraudes internas, corrupção, lavagem de dinheiro, assédio e descumprimento de normas, sem restringir o relato a um catálogo fechado de temas.
A resolução determina que um componente organizacional acolha as comunicações e as encaminhe à área competente. Pode ser designado um componente já existente, desde que ele atue com confidencialidade, independência, imparcialidade e isenção, quatro atributos que a instituição deve conseguir demonstrar na estrutura e na prática.
O ponto de atenção é o conflito de interesses. Se o mesmo time que recebe os relatos responde ao gestor ou à área denunciada, a independência fica comprometida.
Muitas instituições definem fluxos alternativos, como encaminhamento direto ao comitê de auditoria quando o relato envolve a diretoria, e mantêm a ouvidoria, regulada por norma própria, voltada ao atendimento de clientes, separada do canal de ilicitudes.
A resolução exige que os procedimentos constem de regulamento próprio, divulgado na internet. A norma não define um modelo fechado, e por isso a qualidade do documento depende de como a instituição organiza os pontos que um usuário e um inspetor esperam encontrar.
Um regulamento consistente costuma tratar de:
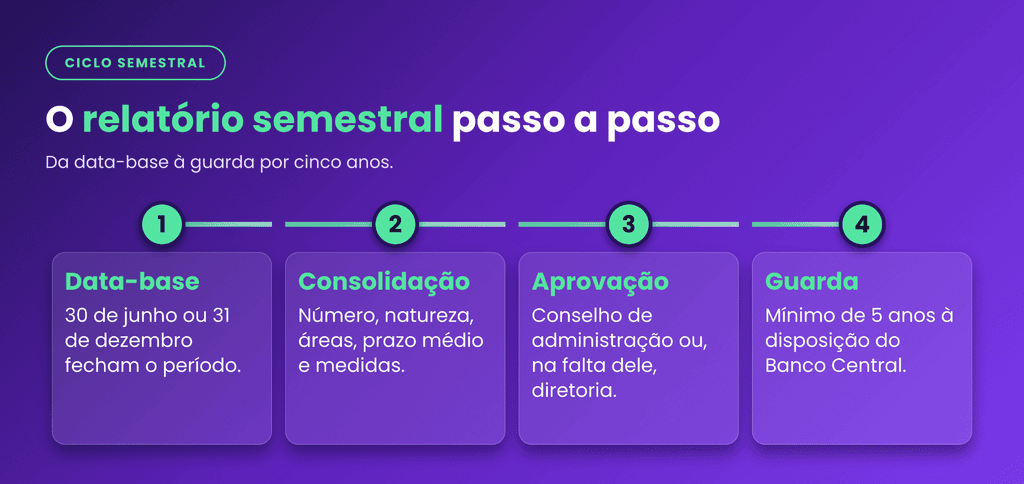
O componente responsável deve elaborar um relatório com datas-base de 30 de junho e 31 de dezembro, contendo o número de comunicações recebidas, a natureza delas, as áreas responsáveis, o prazo médio de tratamento e as medidas adotadas.
Esse documento é aprovado pelo conselho de administração ou, na ausência dele, pela diretoria, e fica à disposição do Banco Central por no mínimo cinco anos.
A principal dificuldade desse relatório é reunir os dados. Quando relatos chegam por e-mail, telefone e formulário em planilhas separadas, calcular o prazo médio de tratamento ou a natureza de cada caso exige consolidação manual, sujeita a erro.
Instituições que registram cada comunicação em um sistema único geram os indicadores quase automaticamente, e esse histórico serve também como evidência de funcionamento do canal ao longo dos anos.
A resolução pede que o relatório informe a natureza das comunicações, mas não define uma lista de categorias. Cada instituição precisa criar uma taxonomia estável, para que os números de um semestre possam ser comparados com os do seguinte.
Categorias como fraude interna, corrupção, lavagem de dinheiro, assédio, conflito de interesses e descumprimento de normas internas costumam cobrir a maior parte dos casos.
O erro é mudar as categorias a cada ciclo ou permitir que cada analista classifique à sua maneira.
Uma classificação padronizada, com definição escrita de cada tipo, permite à administração enxergar tendências e perguntar, por exemplo, por que determinada categoria cresceu entre um semestre e outro.
O art. 1º da mesma resolução trata de um tema vizinho: informações que possam afetar a reputação de controladores, detentores de participação qualificada e membros de órgãos estatutários e contratuais, como processos criminais e inquéritos ligados ao sistema financeiro.
A instituição deve comunicá-las ao Banco Central em até dez dias úteis a partir do conhecimento.
Esse prazo conecta o canal de denúncias a uma obrigação de comunicação externa. Um relato que revele um fato desse tipo precisa chegar rapidamente à área responsável, e um canal que demora a encaminhar casos pode fazer a instituição perder o prazo sem perceber.
Em instituições financeiras, colegas de trabalho costumam ser os primeiros a notar comportamentos fora do padrão, como um gerente que contorna alçadas, um correspondente com volume atípico de operações ou um colaborador com padrão de vida incompatível.
O canal é o caminho para que essa percepção vire um registro formal, antes de se transformar em prejuízo ou em autuação.
Quando um relato indica possível operação suspeita, o tratamento precisa dialogar com a área de prevenção à lavagem de dinheiro, que decide sobre eventual comunicação aos órgãos competentes. Manter a trilha de decisões, com quem analisou, o que foi concluído e por quê, protege a instituição caso a decisão seja questionada depois.
A falha mais frequente é um canal existente apenas no papel: o regulamento está publicado, mas o acesso é difícil, as comunicações chegam por meios que não geram registro e o relatório semestral é montado às pressas.
Em seguida, vem a falta de independência, quando o responsável pelo canal tem vínculo direto com áreas que podem ser alvo de relatos.
Também pesam a ausência de protocolo de acompanhamento, que impede o retorno ao comunicante, e o descarte informal de casos sem registro de motivo.
O texto da resolução não detalha regras de proteção contra retaliação, mas a instituição que não tem essa proteção na política interna desestimula o uso do canal, e o volume baixo de comunicações tende a chamar a atenção de quem inspeciona.
A clickCompliance oferece soluções para o mercado financeiro e um Canal de Denúncias multimodal, que recebe relatos por WhatsApp, voz com IA, portal web e e-mail, com protocolo de acompanhamento e opção de anonimato.
Como todos os canais alimentam o mesmo ambiente, a instituição consegue manter o registro único de cada comunicação e extrair os dados que o relatório semestral exige.
Ao revisar o canal antes da próxima data-base, vale conferir se a instituição consegue demonstrar, de forma rápida:
Estruture o seu canal de denúncias com a clickCompliance e veja em uma demonstração como gerar os indicadores do relatório semestral a partir de um único registro.
Agende aqui.